 我问答网
上周帮我表妹整理定投记录,她投了18个月的沪深300指数基,现在还亏12%,当场就把APP里的自动扣款关了,说再也不碰这玩意儿。
我盯着她的持仓看了五分钟,没忍住笑了。
她哪是定投亏了。
她是从一开始就把定投的玩法全搞错了。
别不信。
我自己踩过的定投坑,少说有七八个,今天就把最容易踩的几个点说透,刚上手的新手别再照着网上的“完美攻略”瞎抄了。
💡 第一个坑:上来就把“闲钱”全砸进去
我见过太多人,刚听朋友说定投好,转头就把手里能动的钱全设了自动扣款。
有准备付房租的。
有下个月要交车贷的。
甚至还有刷信用卡套现投的。
我之前有个同事,2021年市场最火的时候,把准备给孩子交两年早教费的8万块,全拆成每个月5000的定投投了新能源基。结果刚投了8个月,机构催着交下一年的学费,他当时的账户已经亏了28%,急得天天找我问能不能提前赎回,最后咬着牙割肉出来,白折腾小一年,光赎回手续费都交了快两千。
定投的钱,必须是3年以上完全用不到的“死钱”。
你要是随时可能要把钱拿出来应急,从一开始就别碰定投。不然跌的时候你卖也不是不卖也不是,最后多半要在最低点割肉,亏得比一次性买入还惨。
❗ 第二个坑:选基全跟着近一年收益榜挑top1
这真的是新手最容易犯的错。
打开基金平台,直接点“收益排行”,近一年涨得最猛的那个,点进去看一眼评论区全是“跟投了,赚了再来谢楼主”,脑子一热就设了定投,觉得越涨的基金越值得拿。
扯呢。
2021年的时候新能源主题基涨得疯吧?我邻居当时追着定投了某只规模破千亿的新能源基,每个月固定扣3000,现在快三年了,账户还亏42%,上次在小区碰到他,吐槽说“我当初是脑子进了多少水才选它,早知道把钱存定期都比这强”。
我自己之前也犯过一模一样的错,2020年的时候看白酒基涨得好,追着定投了半年,结果碰到2021年的白酒回调,拿了两年才刚回本,浪费了好多时间成本。
你得搞懂定投赚的是什么钱。
定投本质是赚市场波动的钱——跌的时候你用同样的钱买更多份额,等市场涨回来的时候,你的收益会比一次性买入高很多。所以最适合定投的,是长期向上、波动足够大的宽基指数,比如沪深300、中证500这类跟踪全市场的指数基金,不是那种短期被炒到天上去的单一行业主题基。
真算过数据就知道,同样是定投3年,宽基指数拿到正收益的概率能超过90%,但那些追着热点买的行业主题基,这个概率可能连30%都不到。毕竟行业周期摆在那,涨得快跌得更快,你从高点开始定投,能跌两三年都爬不回来,投的时间越长,亏得越多。
✅ 第三个坑:跌了就停扣,涨一点就跑
这绝对是90%的人做定投赚不到钱的核心原因。
我自己之前就犯过这毛病。
2022年4月的时候,市场连跌3个月,我账户里的定投收益已经亏了快18%,当时刷到的所有财经内容都在说“熊市要来了,赶紧跑”,我手一滑,直接把自动扣款关了,还赎回了一半仓位。
结果呢?
后面两个月市场直接反弹了30%。
我剩下的那点仓位赚的钱,连之前亏的零头都没补上,悔得我连续一周都在拍大腿。
定投的逻辑本来就是“下跌的时候攒更多便宜筹码,等上涨的时候一次性兑现收益”,你倒好,跌的时候你不敢投了,那之前攒的那些筹码算啥?白攒了?
还有更离谱的,刚赚了5%就赶紧全卖了,生怕利润跑了,结果卖完之后基金又涨了40%,你说气不气?
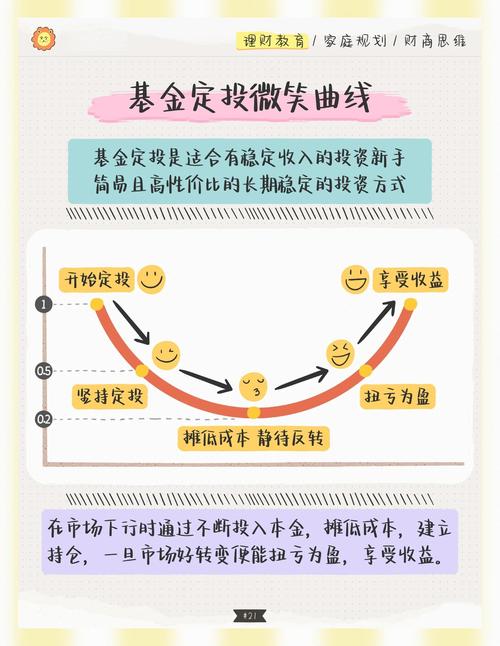
说实话,定投真的没那么多复杂技巧。
我现在自己的定投设置特别简单:每个月15号发了工资,自动扣2000块到沪深300的低费率指数基,设的止盈点是年化15%,到点了我就卖一半,不到点我就不管它,哪怕跌个20%我也不操作。
别信那些博主说“定投必须投满10年,不然就是白搭”。
扯呢。你要是投了3年,发现市场已经涨到泡沫化了,估值比历史上90%的时候都高,那你赶紧止盈啊,拿着钱等下一轮下跌再投不行吗?非得抱着基金坐过山车,从赚50%拿到亏20%,那不是定投的问题,是你自己贪。
对了还有个很多人忽略的小细节:选基金的时候一定要看费率。同样是跟踪沪深300的指数基,有的管理费是每年1.2%,有的才0.15%,你投个10年,光费率差就能差出几万块的收益。很多人根本不看这个,上来就选名气大的、规模高的,那不是纯纯给基金公司送钱吗?
刚开始做定投的新手,真的别想着靠这个年赚30%。
那都是瞎扯。
定投本质就是帮你这种没精力盯盘、不会算估值的普通人,用最笨的方法赚市场长期平均的钱。它不会让你一夜暴富,也不会给你带来那种大富大贵的收益,但只要你不瞎操作,长期下来,比你把钱存银行、买余额宝强太多了。
我身边真正靠定投赚到钱的人,全是那种设好自动扣款就再也不打开APP的主。反倒是那些天天看收益、跌了就慌、涨了就贪的人,折腾来折腾去,最后还跑不赢大盘。
真的,定投这事儿,越简单越容易赚钱。你把规则设好,别天天盯着收益看,时间久了,自然能拿到你应得的收益。