 我问答网
先说结论:别照搬什么“月薪10%”。这数太糙了。有人月入两万,房贷一万二,你让他投两千?他下个月就得赎回。有人月入八千,住家里吃家里,投三千也扛得住。💡 所以每月投多少,不看勇气,看现金流。

先算三个数,再决定每月投多少
问:基金定投每月投多少钱合适?
答:我建议你先算三个数。第一个,每月固定结余。工资到账,扣掉房租、房贷、吃饭、通勤、还信用卡,剩多少?注意,是稳定剩多少,不是某个月省吃俭用剩多少。第二个,应急金覆盖月数。至少3到6个月生活费。没这笔钱,别定投。真的。第三个,最大回撤承受力。你投进去的钱,如果半年亏20%,你还能睡着吗?如果不行,就把定投金额降下来。
我的土办法:定投金额 = 每月稳定结余 × 50%。剩下50%放货币基金或者短债,当补仓弹药。比如每月稳定结余4000,那就投2000。亏了不慌,涨了也有仓位。❗别把结余全砸进去,更别借钱定投。那不是定投,那是赌。
问:定投选指数基金还是主动基金?
答:新手先宽基指数。沪深300、中证500、A股红利、标普500、纳斯达克100,这些透明度高,费率低,不怕基金经理跑路。主动基金不是不能投,但你要会看风格漂移、换手率、基金经理任期。说实话,大部分人没这精力。选宽基,先跑通一轮微笑曲线再说。
问:周定投和月定投差别大吗?
答:拉长看,差别很小。别被“周定投更平滑”忽悠。月定投和工资节奏匹配,省心。你要是强迫症,就双周投。频率不是核心,坚持和止盈才是。
选基金、定频率、做止盈,别在细节上犯轴
问:定投亏了20%要不要停?
答:先看两件事。第一,基金本身有没有问题?宽基指数跌20%,正常。行业主题基金跌20%,可能刚开始。第二,你还有没有现金流?如果工作稳定,应急金够,那下跌反而是收集便宜份额的时候。但如果你已经睡不着、影响生活,那就降低金额,别硬扛。投资是为了生活,不是为了证明自己头铁。
问:定投多久才能看到效果?
答:A股一轮像样的周期,3到5年很正常。别拿三个月收益截图问我。定投不是月月红,它更像是在低位慢慢攒筹码,等风来。💡 如果你只能接受一年内赚钱,那定投不适合你,存款更适合。
问:要不要设置止盈?怎么设?
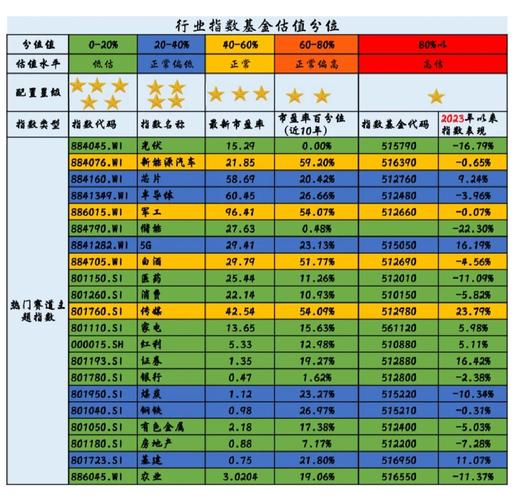
答:要。一定要。定投不止盈,容易坐过山车。方法可以简单点:目标收益率止盈,比如年化10%到15%就分批卖;或者估值止盈,指数到了高估区域,分三到五次减仓。别想着卖在最高点。卖飞了也别拍大腿,钱落袋才是你的。
亏了、停了、想卖了,怎么办?
问:智能定投是不是智商税?
答:不全是。它的逻辑是跌得多买得多,涨得多买得少。对管不住手的人有点用。但别指望它帮你精准抄底。很多平台智能定投也就是均线偏离、估值分位那套。你用,可以。但别为它多付很高费率。
问:定投纳斯达克还是沪深300?
答:成年人不做选择,可以都要。A股和美股相关性没那么高,搭配能降低单市场风险。但注意汇率、QDII额度、溢价。别在溢价高的时候冲进去。至于比例,看你收入用哪种货币、未来在哪花钱。简单点,A股宽基打底,海外宽基做卫星。
问:基金定投能不能替代养老金?
答:不能完全替代。养老金要的是稳定现金流,定投权益基金波动大。更合理的是:社保打底,企业年金如果有就交,个人养老金账户用低费率指数基金定投,再配点债。别把养老钱全押股票基金。老了亏不起。
问:定投最怕什么?
答:最怕三件事。第一,中途断供。跌了停投,涨了追投,完美错过微笑曲线。第二,选错标的。把单一行业基金当宽基定投,越跌越买,最后深套。第三,没有止盈。赚了没卖,又跌回去,白玩。说白了,定投考验的不是选基能力,是纪律和现金流。
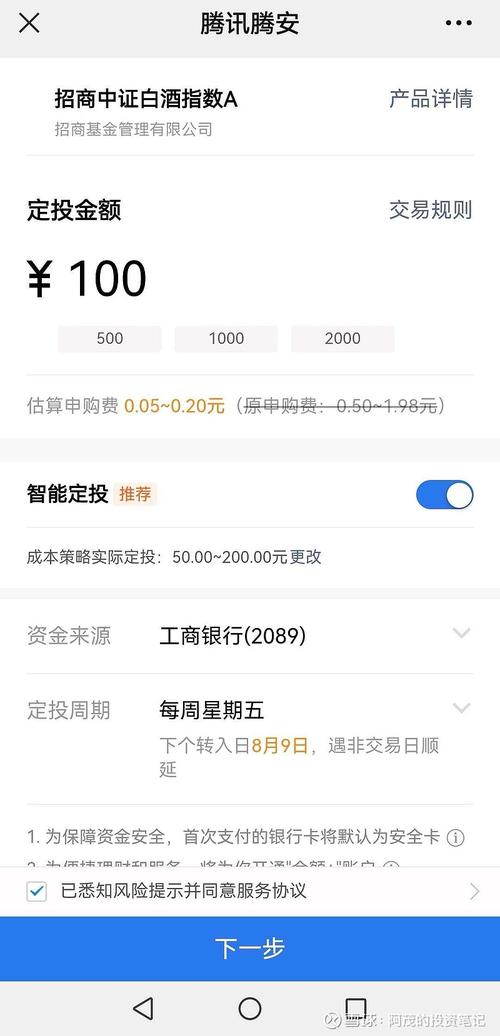
我再啰嗦一句。定投不是发财捷径。它只是让普通人用分批买入,避开择时焦虑。每月投多少?先保证生活,再谈投资。能长期投下去的金额,才是合适的金额。❗别抄作业,抄现金流。
如果你现在还没开始,别急着开卡。先记账三个月。看看自己到底能稳定剩下多少钱。这个数,比任何大V的口号都靠谱。