 我问答网
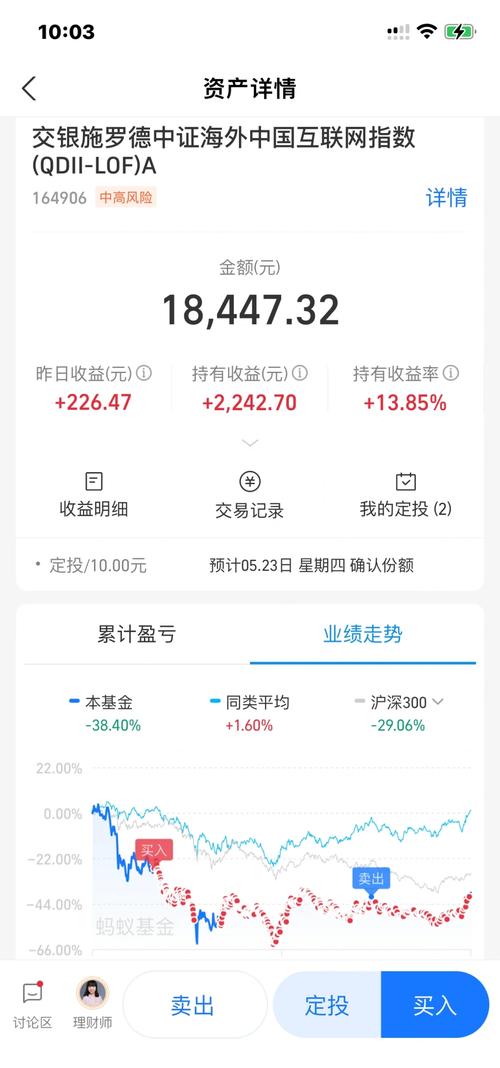
上周有个读者给我发截图,说自己从2022年初开始定投某沪深300指数基金,每个月发了工资就扣1500,到现在算上收益,浮亏整整32%,连吃饭都开始纠结要不要把攒的定投钱拿去存定期了。
我当时第一反应:这太正常了啊。
先别急着割,你得先搞清楚你当初为啥开始定投
很多人当初开定投,根本不是做了三年以上的长期规划,就是刷到个短视频,说”定投是普通人的躺赚神器”,脑子一热就开了自动扣款,连自己投的啥基金都没搞明白。
说真的,这种情况下你亏30%太正常了。我身边有个朋友,当初定投的是啥?是2021年炒到天上去的新能源主题基金,当时那个板块PE干到80多倍,他跟着大V每个月扣2000,现在浮亏快40%,每次跟我喝酒都拍桌子骂基金经理。
💡这里要敲个重点:定投从来不是”投了就涨”的魔法,它本质是帮你摊薄持仓成本的工具,不是让你在最贵的位置接盘的操作。
你要是当初选的那个基金,本身就是在行业估值泡沫最高的时候冲进去的,别说亏30%,亏50%我都不意外。这种情况你当然要停下来复盘——不是让你全割了跑路,是你得先看看,你当初选的这个标的,现在是不是还值得你继续拿。
比如你当初投的是沪深300,现在整个指数的PE已经跌到历史30%分位以下了,成分股还是那些赚真金白银的龙头公司,没有基本面爆雷,那你停啥啊?

亏30%到底是继续投,还是直接跑,有两个判断标尺
别听网上那些统一的标准答案。
什么”定投必须坚持10年”,全是屁话。
我给你两个实打实的判断标准,对着卡就行:
第一个标尺:你投的钱,是不是3年以上用不上的闲钱。
❗要是你这钱本来打算明年付房子首付,或者后年给孩子交学费,那别硬扛。亏30%已经是事实了,你就算现在割,至少剩下的70%是真的能拿出来用的,硬扛到要用钱的时候再割,说不定就只剩50%了。
第二个标尺:你选的基金,现在是不是还在你当初选它的逻辑框架里。
啥意思?比如你当初选这只主动基金,就是冲着基金经理长期业绩稳,不追热点,最大回撤控制在20%以内去的,结果现在这基金经理跳槽了,风格开始追涨杀跌,最大回撤干到40%,那你还留着干嘛?等着给新经理当试验田啊?
要是你当初选的是某只消费指数基金,逻辑就是中国老百姓长期的消费能力会升级,龙头公司的盈利会持续增长,现在这个逻辑根本没变,只是市场情绪差,大家都在卖,把价格砸下来了,那你亏30%根本不是坏事——你之前每个月扣的1500,现在能买到比你当初定投入场时多30%的份额,等后面市场情绪回来,你赚的比那些一次性在低点抄底的人还多。
我自己2018年的时候定投创业板指,最惨的时候浮亏35%,当时我也慌啊,半夜爬起来看账户,越看越想全卖了。结果后来咬着牙又投了14个月,等到2020年那波行情,我整体收益直接干到80%,止盈的时候把当时慌到想割的自己骂了半天。
真要停扣的时候,也别做”全割跑路”的傻事

很多人一看到亏30%,要么硬扛着死扣,要么直接全卖了,两种极端都容易踩坑。
我一般遇到这种浮亏比较多的情况,会先把自动扣款的额度砍一半。
比如原来每个月扣2000,现在先扣1000。
为啥?
一来你不用停,继续保持持仓的仓位,不会因为踏空后面的反弹拍大腿;二来你压力小很多,不会因为每个月要扣钱,影响自己日常的生活开销。
等什么时候你发现,你投的那个标的,已经从”低估”涨到”高估”了,比如PE到了历史80%分位以上,你再慢慢把之前的份额分批止盈就行。
对了,还有个很多人踩的坑:亏30%的时候,总想着”等我回本了就再也不玩基金了”。
拉倒吧。
你要是抱着回本就跑的心态,等你真的回本那天,说不定市场刚涨了一半,你就急着下车,后面涨多少都跟你没关系了。
💡记住:定投的盈利来源,从来不是”把亏的钱赚回来”,是你在市场低位攒的足够多的便宜份额,等到市场情绪高点的时候,这些份额给你带来的超额收益。
我身边有个小姑娘,2021年开始定投医药基金,到去年年底浮亏32%,当时她跟我哭,说要把钱全取出来买黄金。我给她算笔账:她每个月定投1000,投了27个月,总共投了27000,现在账户里的市值是18360,要是她现在割了,相当于实打实亏了8640。但当时医药指数的PE已经跌到历史15%分位了,我让她把定投额度降到500,继续投。
结果今年上半年医药板块反弹了20%多,她现在账户的浮亏已经收窄到8%了,昨天还跟我说,等回到成本线,她就把之前的止盈线设成15%,再也不瞎操作了。
你看,很多时候你觉得天塌下来的浮亏,本质上就是市场情绪给你开的一个玩笑。你要是被情绪牵着走,直接全割了,那之前攒的那些便宜份额,就真的成了给别人接盘的筹码。