 我问答网
很多人卖重疾险的时候,张嘴就是一句「确诊即赔,得了癌症直接给你打一百万」。听得你当场就心动了对不对?
我前阵子帮我小姨整理家里的保单。翻出来三份不同的重疾险。她拍着胸脯跟我说,你放心,我这都是确诊就赔的,真出事直接拿钱。
结果我一行一行翻完条款。差点没背过气去。
拆穿「确诊即赔」的营销话术误区
说实话,这四个字是我见过最坑的保险营销话术,没有之一。
根本不是所有重疾都能确诊就赔。哪怕是银保监会统一规定的28种核心重疾,也分三种完全不同的理赔情况:
✅ 第一种:确实是确诊就赔。比如最高发的恶性肿瘤-重度,也就是常说的癌症,绝大多数产品的定义里,确实是只要病理确诊就能赔。
❗ 第二种:必须实施了约定的手术才赔。比如常见的冠心病,要放心脏支架、做搭桥,你得真做了合同约定的这个手术才能拿到钱。只是查出来冠脉狭窄70%,还没做手术?不好意思,一分都不赔。
💡 第三种:得达到约定的状态才赔。最典型的就是脑中风后遗症,要求发病六个月后,还遗留一肢或一肢以上肢体机能完全丧失,或者语言能力完全丧失这种状态才能赔。你刚中风住院,刚稳定就去找理赔,百分百会被拒。
算下来,28种法定重疾里,也就不到5种是真正确诊就赔的,剩下二十多种,全要满足额外条件。那些张嘴就说「我们家所有重疾都是确诊就赔」的,不是坏就是蠢,要么就是故意偷换概念骗你签字。
碰到「确诊即赔」宣传,该怎么避坑?
其实也不难,记住这三步,基本不会踩坑。
第一点,也是最重要的:永远别信业务员口头承诺,直接翻合同条款。
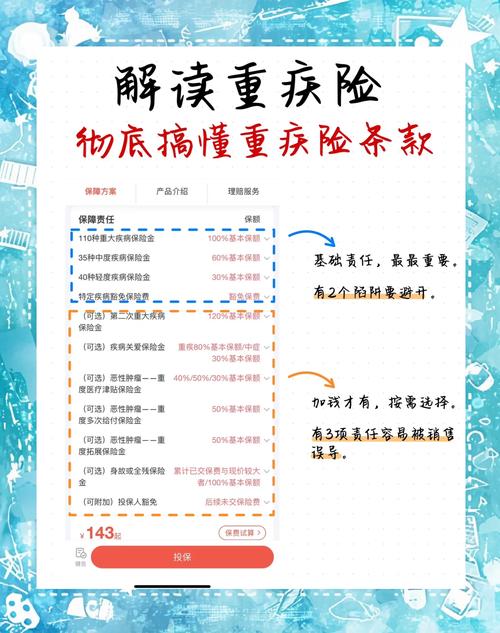
怎么翻?找正文里「保险责任」那一块,翻到重疾定义那部分,一个个看,写的是「确诊本病」还是「实施约定手术」还是「达到约定状态」,一目了然。别嫌麻烦,你买的是几十万的保障,花半小时看条款,比什么都强。
第二点,别信什么「我们公司规则不一样,别家不赔我们赔」这种鬼话。
现在法定的28种重疾,定义全是银保监会统一定死的,哪家公司都不能改,改了就是违规,真改了那合同都无效。说自己公司不一样的,纯纯瞎忽悠,不是给你埋坑就是偷换概念。
第三点,别被「确诊即赔」这个营销点带偏了重心。
买重疾险,核心是看高发重疾的保障全不全,赔付比例够不够,价格合不合适,而不是是不是所有病种都确诊赔。真说把所有病种都改成确诊赔,最后保费涨一大截,你掏了冤枉钱,真出事大概率也用不上,犯不上。
还有哪些常见的坑要躲开?
做保险科普这么久,我见过太多人踩的低级坑,说出来都让人惋惜。
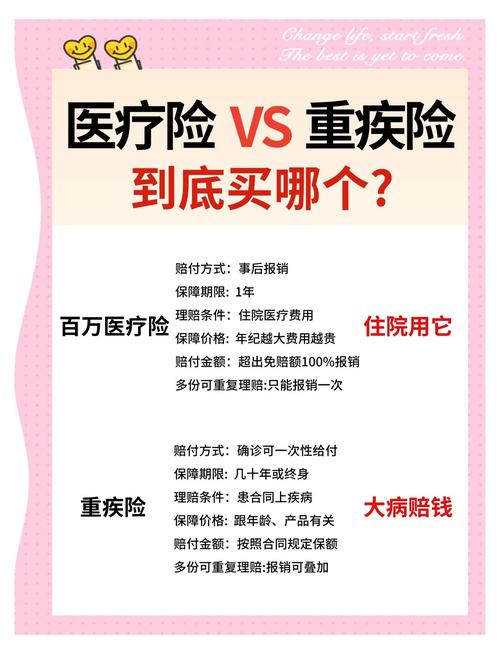
第一个坑:重疾险能代替医疗险,有一个就够了。大错特错。两个完全不是一回事。医疗险是你看病花了多少钱,给你报销,花多少报多少,你不能拿这个赚钱。重疾险是你满足条件,直接给你打一笔钱,这笔钱你想干嘛干嘛,还房贷、请护工、去国外养病,没人管你。一个管看病的账单,一个管你养病期间的生活费,根本代替不了。
第二个坑:小孩要提早买寿险,万一出事有保障。扯。小孩根本没有家庭责任,不用赚钱养家人,买寿险纯纯浪费钱。一年大几百上千,把这笔钱省下来,给小孩买足重疾险和医疗险,不好吗?
第三个坑:小保险公司会倒闭,买保险就得买大公司的。哦哟,保险公司成立门槛多高你知道吗?没几十个亿的注册资金,根本拿不到牌照,哪怕真出问题,银保监会也会接管,该赔的一分不会少。真没必要为了大公司的牌子,多花两三倍的保费,完全不值得。
不过话说回来,很多人买保险,都是听别人说啥好就买啥,自己从来不肯花十分钟搞懂基本规则。
说白了,保险就是一纸合同。你签字之前多问几句,多看两行,比找再大的公司,再熟的人都靠谱。真出事了,只有合同写的才算数,口头说的再好听,没用。