 我问答网
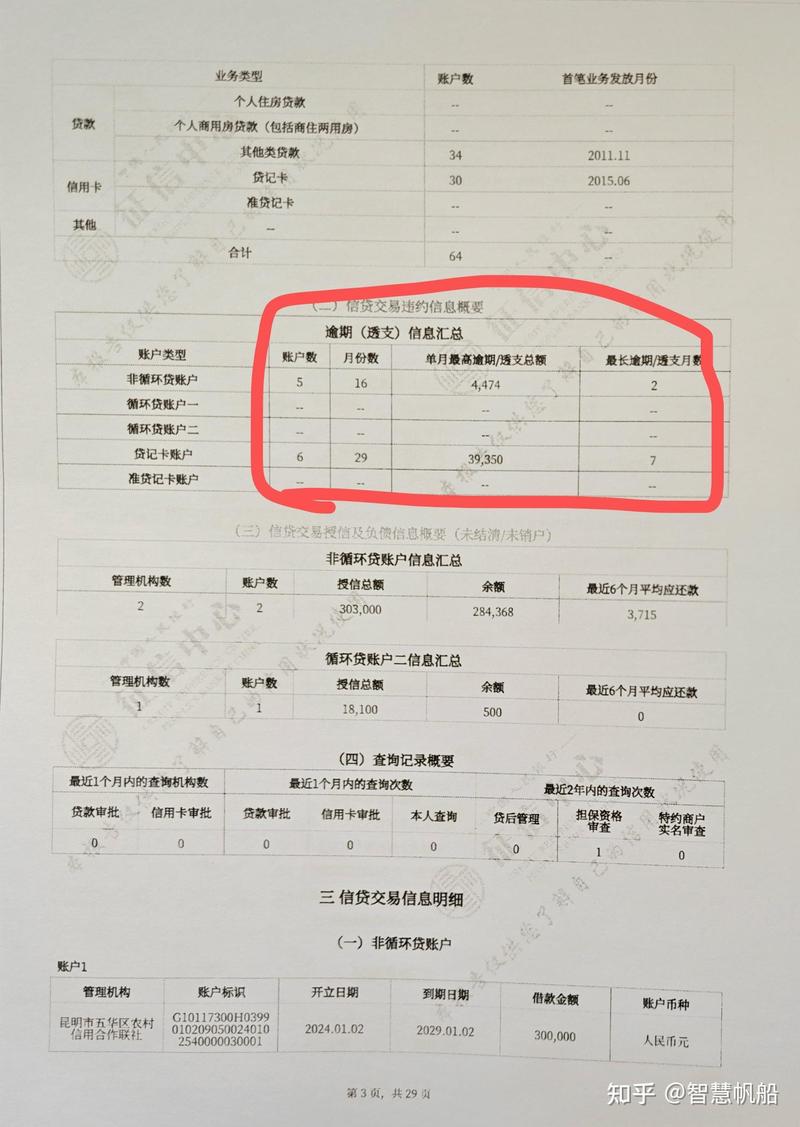
先搞懂:什么样的逾期真的影响房贷审批
很多人一听到「逾期」两个字直接腿软。其实真没那么妖魔化。
银行审房贷征信,看的是连续逾期次数、累计逾期次数,不是你不小心忘还一次就直接一刀切把你拒了。
说实话,我身边三个朋友都有过一次两次的小逾期,最晚也就晚了一周,金额都没超过一千,最后全都顺利批了贷款,利率也没涨。
那什么情况是真的危险?
连续逾期三次以上,或者累计逾期六次以上,这种属于习惯性逾期,银行基本不敢给你批。还有就是你申请房贷的时候,当前还有逾期没结清,那不用想,直接拒,没的谈。
碰到非恶意小逾期,该怎么补救
如果你就是忘了还款日,或者出差忘了转钱,就一次半次的小逾期,金额不大,别慌,有得救。
✅ 第一步,立刻把所有欠款连本带息还清,别拖着,越拖问题越大。
✅ 第二步,找你的发卡行或者放贷机构,开一张非恶意逾期证明,别嫌麻烦,大部分银行只要看到这个证明,都会网开一面。
我发小那次就是这么操作的,开好证明给银行递过去,不到一周贷款就批了,什么事儿都没有。
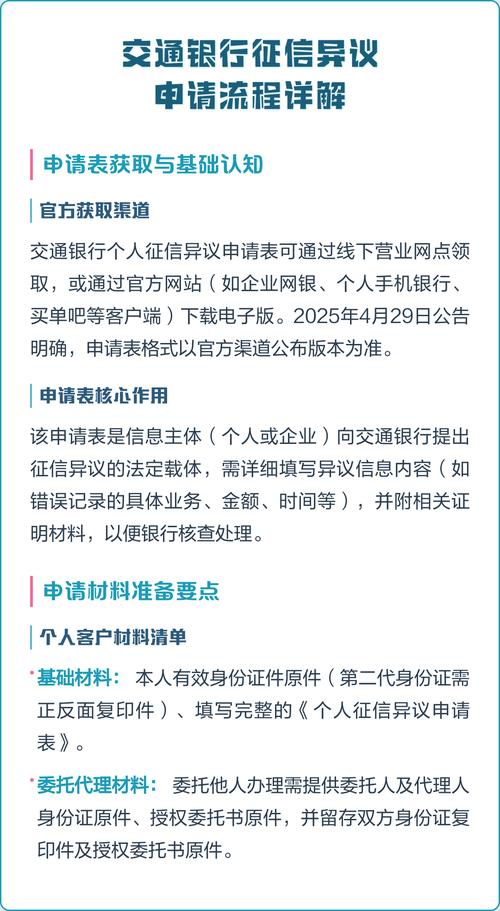
还有一种特殊情况,逾期不是你造成的——比如银行加息没通知你,或者身份信息被冒用办了卡逾期了,直接去央行征信中心提异议申请,一般15个工作日就能给你修正记录。
很多人有个误区:逾期了赶紧销卡,把记录消掉。错!大错特错!你销卡了,这条逾期记录就会一直留在征信上,动都动不了。正确做法是继续用卡,保持两年按时还款,新的良好记录会把旧的逾期记录覆盖掉,而房贷审核一般只看最近两年的记录,对吧?
贷款买房前,这几条红线绝对不能碰
说实话,很多人征信本来没问题,都是自己瞎操作作没的。
第一个红线:申请房贷前三个月,绝对不要乱点网贷,不要碰任何消费贷、信用贷。哪怕你只是想看看能给你多少额度,没真的借钱,征信上也会留下「查询记录」,一堆查询记录堆在那儿,银行会直接判定你极度缺钱,还款风险高,分分钟拒贷给你看。
第二个红线:不要随便给别人做贷款担保。你给朋友担保了几十万,这笔负债默认是你的,你的负债率直接拉高,本来能贷一百万,现在只给你批五十万,运气不好直接拒。
第三个红线:交定金之前,一定要自己先去打一份详细版征信报告!不要等交了钱才发现问题,那时候定金退都退不回来,十几万说没就没了。
💡 提醒你,打详细版征信要去当地人民银行线下网点打,手机上打的简版看不出细节,别省那点功夫。
不过话说回来,哪怕你真的逾期次数超了,也不是完全买不了房。有些银行可以通融,要么你提高首付比例,要么买一些银行的理财保险,照样能批,别一听不行就直接放弃了。
真的亏不起。多上点心,没坏处。